投稿日:2026.10.07 最終更新日:2026.10.07
労働生産性低下でも時間生産性は上昇?
―卸売・小売業のデータから読み解く指標の正しい見方―
目次
要点サマリ
- 法人企業統計調査(年次)と毎月勤労統計調査(年平均・30人以上)をもとに、卸売業、小売業の労働生産性(投資効率)と時間生産性(稼働効率)の変化を整理しました
- 2024年の卸売業、小売業は、付加価値が▲0.1%と微減する一方、従業員数は+0.7%で、労働生産性(投資効率)は▲0.9%となっています
- 一方で月平均労働時間は134.5H→132.0H(▲1.9%)で、時間生産性(稼働効率)は+1.0%と小幅に上昇しています
本稿では、生産性指標の解釈における留意点を具体例で示すため、卸売業、小売業を取り上げます。
同業種は消費動向や価格競争の影響を受けやすい一方で、人員配置や稼働調整の効果が先行して現れやすい特性があります。
そのため、投資効率と稼働効率の見え方が分岐しやすいケースと考えられます。
データ解説1:人数ベースでみる生産性 ― 投資効率の視点
【図表1:労働生産性の推移(法人企業統計・年次)】
出所:財務省「法人企業統計調査(年次)」(金融業・保険業を除く全規模法人)
卸売業、小売業の労働生産性は、2023年の7,076,659円から2024年には7,014,660円へ低下し、前年比▲0.9%となりました。
付加価値は67,374,291百万円→67,284,407百万円(▲0.1%)と微減する一方、従業員数は9,520,635人→9,591,970人(+0.7%)であり、人数ベースの生産性は「分子(付加価値)が伸びず、分母(人数)が増える」組み合わせとして整理できます。
データ解説2:時間ベースでみる生産性 ― 稼働効率の視点
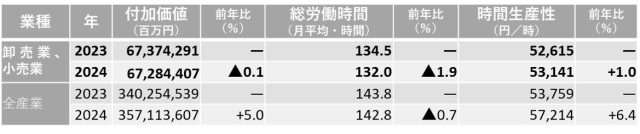
【図表2:時間当たり生産性(時間生産性)と総労働時間(法人企業統計 × 毎月勤労統計)】
出典:財務省「法人企業統計調査(年次)」、厚生労働省「毎月勤労統計調査(年平均・30人以上)」
注記:時間当たり生産性は法人企業統計の「付加価値」と毎月勤労統計の「労働時間」を組み合わせた概念指標であり、自社モニタリング用として位置づけています。算出式は 付加価値 ÷(従業員数 × 月平均労働時間)としています。
時間生産性は、2023年の52,615円から2024年には53,141円へ上昇し、前年比+1.0%となりました。
月平均労働時間は134.5H→132.0H(▲1.9%)であり、従業員数が増加する一方、総労働時間(従業員数×月平均労働時間)は小幅に減少する構造がみられます。結果として、稼働効率(時間生産性)は小幅に改善しています。
人事施策への活用例
卸売業は営業人員の付加価値創出力が業績に直結します。人数当たり生産性が弱含む局面でも、単純な人員抑制ではなく、営業一人当たり付加価値や担当構成の変化を点検することが重要です。時間生産性が改善している場合は、業務効率化やデジタル活用の成果が稼働面に表れている可能性があります。営業支援強化や間接業務の集約を進め、付加価値業務への時間配分を高める視点が求められます。
小売業は繁閑差や非正規比率の高さが生産性に影響しやすい労働集約型の業種です。人数当たり生産性が低下しても時間生産性が改善している場合は、シフト最適化や残業抑制の効果が表れている可能性があります。採用抑制に偏るのではなく、店舗別の労働時間構成を精査し、適正人員を再設計することが重要です。省力化施策の成果を時間指標で確認し、処遇改善判断に活かす視点が求められます。
まとめ
労働生産性および時間生産性は、労働市場の縮小が進む中で重要なKPIです。
一方で、両指標は算式上、付加価値だけでなく従業員数や労働時間といった分母の変化に強く影響を受けます。
そのため、単独・単年の数値のみで状況を判断するのではなく、算式の各要素がどのように変化した結果として数値が形成されているのかを確認し、経年での推移として捉えることが、生産性指標を読み解く上での基本的な前提となります。
このような特徴を踏まえ、経営にとっては、生産性指標を短期的な成果指標として扱うのではなく、事業構造や人員制約の変化の把握とあわせて取り扱う指標として位置づけることが重要です。
以上